
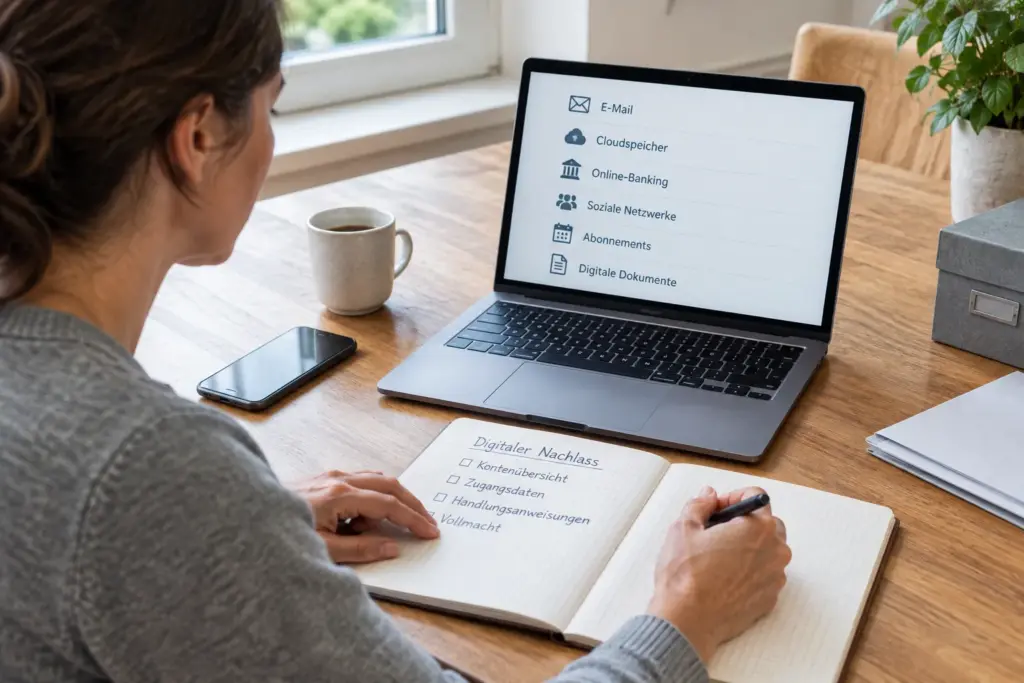
Zum digitalen Nachlass gehören Onlinekonten, Verträge, Dateien und digitale Vermögenswerte, die nach dem Tod weiterbestehen oder abgewickelt werden müssen. Wer rechtzeitig vorsorgt, erspart Angehörigen die Suche nach Diensten, Zugangsdaten und laufenden Kosten. Eine belastbare Planung verbindet vier Elemente: Kontenübersicht, sichere Notfallzugänge, konkrete Handlungsanweisungen und eine über den Tod hinaus geltende Vollmacht.
Eine bloße Passwortsammlung reicht dagegen nicht aus. Sie kann veraltet sein, den zweiten Anmeldefaktor außer Acht lassen oder rechtliche Befugnisse vermissen lassen. Zudem benötigen Bankkonten, berufliche Daten und werthaltige digitale Bestände häufig gesonderte Regelungen.
Was zum digitalen Nachlass gehört
Der Begriff digitaler Nachlass umfasst alle Rechtspositionen, Vertragsbeziehungen und Daten, die eine verstorbene Person in digitaler Form hinterlässt. Dazu zählen nicht nur soziale Netzwerke und E-Mail-Postfächer. Relevant sind auch Cloudspeicher, Messenger, Kundenkonten, Streaming- und Softwareabonnements, Domains, Bonusprogramme, Online-Marktplätze sowie beruflich oder nebenberuflich genutzte Plattformen.
Hinzu kommen lokal gespeicherte Inhalte auf Smartphones, Computern, externen Festplatten und Netzwerkspeichern. Auch ausschließlich digital verfügbare Rechnungen, Policen, Kontoauszüge, Steuerunterlagen, Fotos oder eigene Werke können für die Nachlassabwicklung wichtig sein. Bei Kryptowerten und vergleichbaren digitalen Vermögenspositionen ist die Zugangssicherung besonders kritisch: Fehlen notwendige Schlüssel oder Wiederherstellungsinformationen, kann ein rechtlicher Anspruch praktisch wertlos bleiben.
Der erste fachlich wichtige Unterschied lautet deshalb: Die rechtliche Erbenstellung ist nicht mit dem technischen Zugriff gleichzusetzen. Erben können Rechte an einem Konto oder Vermögenswert haben und dennoch vor einem gesperrten Smartphone, einer unbekannten E-Mail-Adresse oder einer nicht erreichbaren Authenticator-App stehen.
Onlinekonten gehen nicht einfach ins Leere
Nach § 1922 Absatz 1 des Bürgerlichen Gesetzbuchs geht das Vermögen einer verstorbenen Person als Ganzes auf den oder die Erben über. Der Bundesgerichtshof entschied am 12. Juli 2018 im Verfahren III ZR 183/17, dass grundsätzlich auch der Nutzungsvertrag eines sozialen Netzwerks vererblich ist. Die Erben konnten in diesem Fall Zugang zum vollständigen Konto einschließlich der gespeicherten Kommunikationsinhalte verlangen.
Das Urteil verdeutlicht, dass digitale Kommunikation nicht generell anders behandelt wird als persönliche Briefe oder andere Unterlagen im Nachlass. Daraus folgt jedoch kein einheitliches Zugangsverfahren für sämtliche Anbieter. Plattformen können zur Prüfung der Berechtigung beispielsweise eine Sterbeurkunde, einen Erbnachweis oder weitere Dokumente verlangen. Daneben unterscheiden sich Nachlasskontakt, Gedenkzustand und Löschverfahren je nach Dienst.
Auch kostenpflichtige Onlineverträge enden nach den Informationen der Verbraucherzentrale in der Regel nicht automatisch mit dem Tod. Abonnements und Mitgliedschaften müssen daher geprüft und gegebenenfalls gekündigt werden. Eine Ausnahme kann bei Leistungen vorliegen, die untrennbar an die verstorbene Person gebunden sind. Ob eine Zahlungspflicht fortbesteht, hängt vom Vertrag und den Umständen des Einzelfalls ab.
Eine vollständige Kontenübersicht ist der Ausgangspunkt
Digitale Vorsorge beginnt mit einer Bestandsaufnahme. Sie muss keine Passwörter im Klartext enthalten. Zunächst geht es darum, sichtbar zu machen, welche Konten, Geräte und digitalen Werte existieren. Besonders wichtig ist das zentrale E-Mail-Konto, weil darüber häufig Kennwörter zurückgesetzt und Mitteilungen zu Verträgen empfangen werden.
Für jedes Konto sollten mindestens folgende Angaben dokumentiert werden:
- Anbieter und Art des Dienstes,
- verwendete E-Mail-Adresse oder Benutzername,
- Kunden-, Vertrags- oder Mitgliedsnummer,
- Hinweis auf laufende Kosten, Guthaben oder andere Vermögenswerte,
- gewünschte Maßnahme für den Todes- oder Vorsorgefall,
- Speicherort wichtiger Dateien und Unterlagen,
- Art der Zwei-Faktor-Authentisierung,
- Hinweise auf Wiederherstellungscodes, Sicherheitsschlüssel oder benötigte Endgeräte.
Eine sinnvolle Reihenfolge orientiert sich nicht am Anbieter, sondern an der Bedeutung. Zuerst kommen E-Mail, Telefonanschluss, Smartphone, Passwortmanager und Cloudspeicher. Danach folgen Finanz- und Vertragskonten, Kommunikation, soziale Netzwerke, Einkäufe und Unterhaltungsangebote. Diese Priorisierung zeigt der Vertrauensperson, welche Zugänge andere Konten kontrollieren oder für deren Wiederherstellung erforderlich sind.
Geschäftliche und private Daten sollten getrennt erfasst werden. Bei beruflichen Konten können Rechte des Arbeitgebers, Geschäftsgeheimnisse oder Datenschutzpflichten betroffen sein. Selbstständige müssen zusätzlich dafür sorgen, dass betriebliche Domains, Kundenkommunikation, Buchhaltungsunterlagen und Softwarezugänge nicht nur über ein persönliches Gerät erreichbar sind.
Für jedes Konto eine konkrete Anweisung festlegen
Eine Kontenliste beantwortet die Frage, was vorhanden ist. Sie sagt noch nicht, was damit geschehen soll. Deshalb sollte für jeden relevanten Dienst eine Handlungsanweisung hinterlegt werden. Möglich sind etwa die Kündigung eines Vertrags, das Löschen eines Kontos, die Überführung eines Profils in einen Gedenkzustand oder die Sicherung bestimmter Dateien vor der Schließung.
Die Anweisung sollte so eindeutig sein, dass eine Vertrauensperson keine persönlichen Wünsche erraten muss. Bei einem Fotokonto kann beispielsweise festgelegt werden, welche Ordner an die Familie übergeben und welche privaten Aufnahmen gelöscht werden sollen. Bei einer Domain ist zu bestimmen, ob sie gekündigt, übertragen oder vorübergehend weitergeführt werden soll. Bei Verkaufsplattformen können offene Bestellungen, Rücksendungen, Guthaben oder Forderungen zu prüfen sein.
Vorhandene Nachlassfunktionen eines Anbieters können die Abwicklung erleichtern. Sie ersetzen aber keine übergreifende Planung, weil ihre Bedingungen unterschiedlich sind und geändert werden können. Die hinterlegte Regelung sollte deshalb regelmäßig direkt im jeweiligen Konto kontrolliert werden.
Passwortmanager für den Notfall vorbereiten
Ein Passwortmanager kann die digitale Nachlassplanung vereinfachen. Er speichert Zugangsdaten verschlüsselt und ermöglicht für jeden Dienst ein eigenes, starkes Passwort. Die zentrale Abhängigkeit vom digitalen Tresor verlangt jedoch ein durchdachtes Notfallkonzept. Das Bundesamt für Sicherheit in der Informationstechnik weist darauf hin, dass bei einer Kompromittierung des Passwortmanagers grundsätzlich sämtliche dort gespeicherten Passwörter betroffen sein können.
Für den Passwortmanager-Notfall muss geklärt sein, welche Bestandteile tatsächlich für den Zugang erforderlich sind. Je nach System reichen Benutzername und Masterpasswort nicht aus. Zusätzlich können ein freigeschaltetes Gerät, eine Schlüsseldatei, ein Wiederherstellungscode, ein Sicherheitsschlüssel oder eine besondere Notfallfunktion des Anbieters erforderlich sein.
Ebenso wichtig ist der zweite Faktor. Wer Zugangsdaten hinterlegt, aber die Authenticator-App auf einem gesperrten Smartphone vergisst, hat nur die Hälfte des Problems gelöst. Deshalb gehören auch SIM-PIN, Gerätesperre, Ersatzschlüssel und Wiederherstellungscodes in die Planung. Biometrische Freigaben allein sind für einen Nachlasszugang ungeeignet, weil sie an die betreffende Person gebunden sind.
Sichere Formen der Aufbewahrung
Als praktische Modelle kommen ein Passwortmanager mit vorbereitetem Notfallzugriff oder versiegelte Papierunterlagen an einem geschützten Ort infrage. Accountliste und Masterpasswort können getrennt verwahrt werden, damit ein einzelner Fund nicht sofort alle Konten öffnet. Die Vertrauensperson muss allerdings wissen, wo sich die notwendigen Informationen befinden und unter welchen Voraussetzungen sie darauf zugreifen darf.
Offen abgelegte Passwortlisten im Schreibtisch, in der Brieftasche oder auf einem unverschlüsselten Computer schaffen ein erhebliches Missbrauchsrisiko. Umgekehrt ist eine aufwendige Geheimhaltung nutzlos, wenn niemand den Aufbewahrungsort kennt. Gute Vorsorge muss Sicherheit und tatsächliche Auffindbarkeit miteinander verbinden.
Vollmacht und technische Zugangsdaten erfüllen verschiedene Aufgaben
Die Kenntnis eines Passworts ist keine rechtliche Vollmacht. Umgekehrt öffnet eine wirksame Vollmacht nicht automatisch ein technisch gesperrtes Konto. Beide Ebenen müssen deshalb getrennt geplant und anschließend aufeinander abgestimmt werden.
Die Verbraucherzentrale empfiehlt eine schriftliche Vollmacht für eine besonders vertrauenswürdige Person. Darin sollte ausdrücklich stehen, dass sie über den Tod hinaus gilt. Außerdem ist festzulegen, welche Aufgaben die bevollmächtigte Person übernehmen darf. Das Original sollte so aufbewahrt werden, dass es im Ernstfall vorgelegt werden kann.
Eine zweckmäßige Struktur besteht aus mehreren getrennten Bestandteilen:
- einer unterschriebenen Vollmacht als rechtlicher Legitimation,
- einer regelmäßig veränderbaren Konten- und Geräteübersicht,
- konkreten Anweisungen zu Konten, Verträgen und Dateien,
- einem sicheren Verfahren für Passwörter und zweite Faktoren,
- gesonderten Regelungen für Bankkonten und besondere Vermögenswerte.
Diese Trennung hat einen praktischen Vorteil: Neue Konten oder geänderte Zugangsmethoden können in die Übersicht aufgenommen werden, ohne jedes Mal die gesamte Vollmacht neu zu formulieren. Werden mehrere Personen bevollmächtigt, sollten ihre Zuständigkeiten eindeutig voneinander abgegrenzt sein. Andernfalls können widersprüchliche Anweisungen oder unnötige Zugriffe entstehen.
Bankzugänge nicht wie gewöhnliche Passwörter behandeln
Persönliche Onlinebanking-Daten sollten nicht einfach in einer allgemeinen Passwortliste zur Nutzung freigegeben werden. Nach Angaben der Verbraucherzentrale kann die Weitergabe solcher Zugangsdaten zu Problemen mit dem Kreditinstitut und zu Haftungsrisiken führen. Für Bankkonten ist daher eine gesonderte Bankvollmacht sinnvoll, die in der vom jeweiligen Institut anerkannten Form erteilt wird.
Die BaFin empfiehlt, eine solche Vollmacht unmittelbar mit der Bank und der vorgesehenen Vertrauensperson zu regeln. Damit lässt sich klären, wann die Vollmacht gelten soll und welche Geschäfte sie umfasst. Die Vollmacht ersetzt nicht die spätere erbrechtliche Klärung, kann aber die praktische Handlungsfähigkeit im vorgesehenen Umfang verbessern.
Auch Kryptowertedienste und selbst verwahrte Kryptowerte verlangen besondere Aufmerksamkeit. Bei Plattformkonten können Nachweise gegenüber dem Anbieter erforderlich sein. Bei selbst verwahrten Beständen hängt der Zugriff dagegen häufig von geheimen Schlüsseln oder Wiederherstellungsinformationen ab. Wegen der technischen und rechtlichen Risiken kann bei erheblichen Werten eine individuelle fachliche Beratung notwendig sein.
Wichtige Dokumente unabhängig vom Kundenportal sichern
Viele Unterlagen stehen nur noch in Onlineportalen bereit. Wird ein Konto gesperrt oder gelöscht, können Rechnungen, Policen, Vertragsnachweise und Kontoauszüge schwer erreichbar sein. Wichtige Dokumente sollten deshalb regelmäßig heruntergeladen und in einem nachvollziehbaren Ablagesystem archiviert werden.
Eine brauchbare Ordnerstruktur folgt beispielsweise den Bereichen Finanzen, Versicherungen, Wohnen, Steuern, Verträge und persönliche Dokumente. Aussagekräftige Dateinamen mit Datum, Vertragspartner und Dokumentart erleichtern die Suche. Sicherheitskopien sollten so angelegt sein, dass ein Defekt oder Verlust des Hauptgeräts nicht sämtliche Unterlagen vernichtet.
Nicht jede Datei muss dauerhaft aufbewahrt werden. Eine ungeordnete Gesamtkopie aller Daten belastet Angehörige und kann besonders private Inhalte unnötig offenlegen. Sinnvoller ist eine bewusste Auswahl: Was wird für Verträge, Vermögenswerte und Erinnerungen benötigt, was soll ausdrücklich vertraulich bleiben und was kann gelöscht werden?
Die Vorsorge mindestens jährlich überprüfen
Ein digitaler Nachlass veraltet schnell. Neue Geräte, geänderte Passwörter oder ein Wechsel der Authenticator-App können eine zuvor funktionierende Regelung unbrauchbar machen. Eine Prüfung etwa einmal im Jahr ist deshalb zweckmäßig. Zusätzlicher Anlass besteht nach einem Wechsel des Passwortmanagers, einer Änderung des Masterpassworts, dem Kauf eines neuen Smartphones oder der Umstellung auf Passkeys.
Auch eröffnete oder geschlossene Konten, neue digitale Vermögenswerte und ein Wechsel der Vertrauensperson erfordern eine Aktualisierung. Bei der Kontrolle sollte nicht nur die Liste gelesen, sondern der vorgesehene Zugangsweg gedanklich oder in einem sicheren Rahmen praktisch geprüft werden: Ist das benötigte Gerät vorhanden? Sind Wiederherstellungscodes noch gültig? Kennt die bevollmächtigte Person den Aufbewahrungsort?
Komplexe Nachlässe können über Musterlösungen hinausgehen. Das gilt insbesondere bei Unternehmen, mehreren Erben, internationalen Anbietern, urheberrechtlich geschützten Werken, umfangreichen Kryptowerten oder absehbaren Erbstreitigkeiten. In solchen Fällen ersetzt eine allgemeine Kontenliste keine individuell abgestimmte rechtliche und gegebenenfalls steuerliche Beratung.
Eine tragfähige digitale Vorsorge muss weder sämtliche Passwörter offenlegen noch jedes Detail testamentarisch regeln. Entscheidend ist, dass Berechtigung, technischer Zugang und persönlicher Wille zusammenpassen. Wer diese drei Ebenen sauber trennt und regelmäßig aktualisiert, macht aus einer unübersichtlichen Sammlung digitaler Spuren einen tatsächlich handhabbaren Nachlass.
 Pflegegrad beantragen: Ablauf, Begutachtung und Widerspruch erklärt28.10.2026
 Fahrrad winterfest machen: Bremsen, Beleuchtung und Pflege richtig prüfen28.10.2026
 Phishing und falsche Paket-SMS erkennen: So schützen Sie Konten und Smartphone28.10.2026