
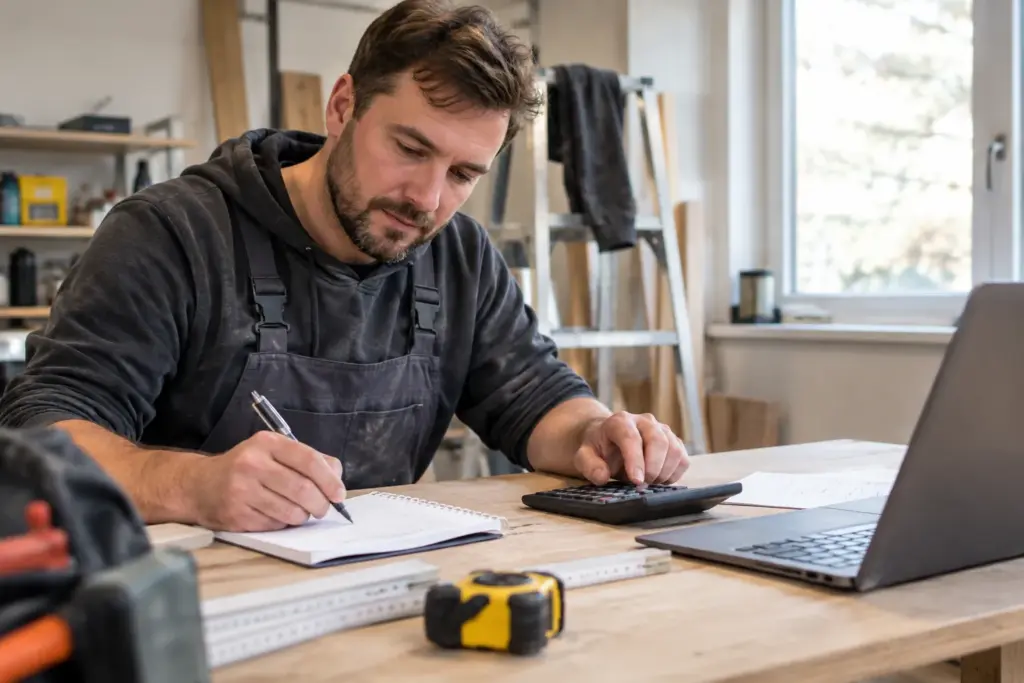
Wer einen Handwerksbetrieb gründen möchte, braucht mehr als fachliches Können und erste Aufträge. Vor dem Start müssen das Leistungsangebot handwerksrechtlich eingeordnet, mögliche Zugangsvoraussetzungen erfüllt und Preise auf einer belastbaren Kostenrechnung aufgebaut werden. Entscheidend ist dabei nicht die Bezeichnung des Betriebs, sondern welche Arbeiten tatsächlich angeboten und ausgeführt werden.
Vor der Gründung steht die handwerksrechtliche Einordnung
Die Handwerksordnung unterscheidet zwischen zulassungspflichtigen Handwerken, zulassungsfreien Handwerken und handwerksähnlichen Gewerben. Diese Zuordnung entscheidet darüber, ob eine Eintragung in die Handwerksrolle und ein entsprechender Qualifikationsnachweis erforderlich sind.
- Zulassungspflichtige Handwerke sind in Anlage A der Handwerksordnung aufgeführt. Ein selbstständiger Betrieb darf grundsätzlich erst nach der Eintragung in die Handwerksrolle geführt werden.
- Zulassungsfreie Handwerke stehen in Anlage B Abschnitt 1. Für ihre selbstständige Ausübung schreibt die Handwerksordnung grundsätzlich keinen Meisterbrief vor.
- Handwerksähnliche Gewerbe finden sich in Anlage B Abschnitt 2. Sie werden ebenfalls bei der Handwerkskammer registriert, gehören aber nicht zur eigentlichen Handwerksrolle.
Die Geschäftsbezeichnung liefert dafür höchstens einen ersten Anhaltspunkt. Ein vermeintlicher Hausmeisterservice kann beispielsweise Leistungen umfassen, die wesentliche Tätigkeiten eines zulassungspflichtigen Handwerks darstellen. Umgekehrt ist nicht jede einfache oder vorbereitende Arbeit automatisch meisterpflichtig. Nach der Handwerksordnung zählen unter anderem Tätigkeiten nicht als wesentlich, die innerhalb von bis zu drei Monaten erlernt werden können. Die Abgrenzung bleibt jedoch vom konkreten Leistungsbild abhängig.
Gründer sollten deshalb vor größeren Investitionen schriftlich festhalten, welche Arbeiten sie anbieten wollen. Hilfreich sind konkrete Leistungsbeschreibungen statt allgemeiner Begriffe: nicht nur „Renovierungsarbeiten“, sondern einzelne Tätigkeiten, verwendete Verfahren und die vorgesehenen Arbeitsschritte. Dieses Profil kann die zuständige Handwerkskammer einordnen. Eine frühe Klärung verhindert, dass Fahrzeuge, Maschinen oder Werbung für ein Geschäftsmodell finanziert werden, das in der geplanten Form nicht zulässig ist.
Meisterpflicht: Der Meisterbrief ist der Regelfall, aber nicht der einzige Zugang
Bei einem zulassungspflichtigen Handwerk ist der eigene Meisterabschluss der klassische Weg in die Selbstständigkeit. Die Handwerksordnung sieht daneben weitere Zugänge vor. Ob sie greifen, muss jeweils anhand des Gewerks, der Ausbildung und der Berufspraxis geprüft werden.
- Qualifizierter Betriebsleiter: Auch eine Person ohne eigenen Meisterbrief oder eine Gesellschaft kann Betriebsinhaber sein, wenn die technische Betriebsleitung die Eintragungsvoraussetzungen erfüllt.
- Gleichwertige Qualifikation: Bestimmte Hochschul-, Ingenieur- oder Fachschulabschlüsse können für ein fachlich entsprechendes Handwerk anerkannt werden.
- Altgesellenregelung nach § 7b HwO: Sie setzt grundsätzlich eine einschlägige Abschlussprüfung sowie sechs Jahre Berufserfahrung voraus, davon vier Jahre in leitender Stellung. Für gesetzlich ausgenommene Handwerke steht dieser Weg nicht offen.
- Ausnahmebewilligung nach § 8 HwO: Sie kommt in Betracht, wenn die notwendigen Kenntnisse und Fertigkeiten nachgewiesen werden und das Ablegen der Meisterprüfung eine unzumutbare Belastung darstellen würde.
Ein angestellter Meister darf nicht lediglich auf dem Papier als Betriebsleiter erscheinen. Er muss die technische Leitung tatsächlich ausüben und die dafür notwendigen Befugnisse besitzen. Scheidet diese Person aus, kann die Grundlage der Eintragung entfallen. Für den Betrieb entsteht damit neben dem Personalrisiko ein handwerksrechtliches Risiko. Arbeitsvertrag, Verantwortungsbereiche und eine mögliche Nachfolgelösung sollten deshalb nicht erst beim Ausscheiden geklärt werden.
Bei zulassungsfreien Handwerken und handwerksähnlichen Gewerben ist ein Meisterbrief grundsätzlich keine Gründungsvoraussetzung. Fachliche Qualifikation bleibt dennoch wirtschaftlich bedeutsam: Fehlerhafte Leistungen verursachen Nacharbeit, Gewährleistungsfälle und mögliche Folgeschäden. Zudem gelten unabhängig von der Meisterpflicht technische Regeln, Sicherheitsanforderungen und vertragliche Pflichten.
Die Gründungsschritte sinnvoll aufeinander abstimmen
Eine Existenzgründung im Handwerk besteht aus mehreren Verfahren, die sich teilweise überschneiden. Eine praxistaugliche Reihenfolge ist:
- Tätigkeitsprofil erstellen und die Einordnung nach der Handwerksordnung klären.
- Eintragung in die Handwerksrolle oder in das passende Verzeichnis bei der Handwerkskammer beantragen.
- Gewerbe anmelden und die steuerliche Erfassung erledigen.
- Umsatzsteuerliche Behandlung anhand der erwarteten Umsätze und Investitionen festlegen.
- Zuständigkeit der Berufsgenossenschaft sowie den eigenen Versicherungsschutz klären.
- Renten- und Krankenversicherung sowie betriebliche Versicherungen prüfen.
- Kapitalbedarf, Liquiditätsreserve und Preiskalkulation vor dem ersten größeren Auftrag festlegen.
Ein neues Unternehmen ist grundsätzlich binnen einer Woche beim zuständigen Unfallversicherungsträger anzumelden. Nach Angaben der Deutschen Gesetzlichen Unfallversicherung gilt die Meldepflicht als erfüllt, wenn eine Gewerbeanmeldung abgegeben wurde und die Daten elektronisch übermittelt werden. Ob auch der Unternehmer selbst gesetzlich unfallversichert ist, hängt von der zuständigen Berufsgenossenschaft und deren Regelungen ab.
Rentenversicherung nicht als Nebensache behandeln
Für selbstständige Handwerker kann eine gesetzliche Rentenversicherungspflicht bestehen. Sie betrifft grundsätzlich Gewerbetreibende, die in die Handwerksrolle eingetragen sind und persönlich die dafür erforderliche Qualifikation besitzen. Bei Kapitalgesellschaften, Personengesellschaften oder einem angestellten Betriebsleiter hängt die Beurteilung von der konkreten Gestaltung ab.
Die Deutsche Rentenversicherung nennt für die Meldung eine Frist von drei Monaten nach Aufnahme der selbstständigen Tätigkeit. Nach mindestens 216 Monaten tatsächlich gezahlter Pflichtbeiträge kann unter den gesetzlichen Voraussetzungen eine Befreiung von der Versicherungspflicht als selbstständiger Handwerker beantragt werden. Sie tritt nicht automatisch ein. Für die Finanzplanung sollten daher keine veralteten Pauschalbeträge übernommen werden, weil Bezugsgrößen und Beiträge regelmäßig angepasst werden.
Den Stundensatz aus Kosten und abrechenbarer Zeit entwickeln
Der gewünschte persönliche Stundenlohn ist nicht der Stundensatz, den ein Handwerksbetrieb berechnen muss. Der Preis finanziert zusätzlich Werkstatt, Fahrzeuge, Maschinen, Versicherungen, Verwaltung und sämtliche Zeiten, die Kunden nicht unmittelbar in Rechnung gestellt werden können.
Eine belastbare Grundformel lautet:
Kalkulatorischer Unternehmerlohn beziehungsweise jährliche Personalkosten plus Gemeinkosten plus Risikozuschlag und Zielgewinn, geteilt durch die realistisch abrechenbaren Stunden, ergibt den erforderlichen Netto-Stundenverrechnungssatz.
Zu den Gemeinkosten gehören beispielsweise:
- Miete und Nebenkosten für Werkstatt, Büro und Lager,
- Fahrzeuge, Kraftstoff, Werkzeuge und Maschinen,
- Abschreibungen, Wartung und Reparaturen,
- Versicherungen, Beiträge und Finanzierungskosten,
- Buchhaltung, Software, Telefon und betriebliche Werbung,
- Arbeitgeberanteile und weitere Personalnebenkosten,
- Verwaltungs-, Angebots-, Akquise- und Rüstzeiten.
Der häufigste Rechenfehler steckt im Nenner. Von der theoretischen Jahresarbeitszeit gehen Urlaub, Feiertage, Krankheit, Fortbildung, Verwaltung, Angebotsarbeit, Leerlauf und nicht berechenbare Fahrtzeiten ab. Nur die verbleibenden produktiven Stunden dürfen als abrechenbar angesetzt werden. Wer nahezu jede Anwesenheitsstunde als fakturierbar behandelt, errechnet zwangsläufig einen zu niedrigen Preis.
Ein vereinfachtes Kalkulationsbeispiel
Benötigt ein Betrieb jährlich 90.000 Euro für Unternehmerlohn und Kosten, kommen 10.000 Euro Zielgewinn und Risikopuffer hinzu. Bei realistisch 1.250 abrechenbaren Stunden ergibt sich folgende Rechnung:
100.000 Euro geteilt durch 1.250 Stunden ergeben 80 Euro netto je abrechenbarer Stunde.
Das Beispiel bildet noch keinen vollständigen Angebotspreis ab. Material, Fremdleistungen, besondere Gerätekosten und sonstige auftragsbezogene Ausgaben müssen hinzugerechnet werden. Auch Materialaufschläge erfüllen eine betriebswirtschaftliche Funktion: Beschaffung, Lagerung, Schwund, Finanzierung und Gewährleistungsrisiken verursachen Kosten. Je nach steuerlicher Behandlung kommt anschließend Umsatzsteuer hinzu.
Der Marktpreis ist eine wichtige Gegenprüfung, ersetzt aber keine eigene Kalkulation. Liegt der notwendige Preis dauerhaft über dem durchsetzbaren Preis, ist nicht automatisch die Rechnung falsch. Möglicherweise sind Fixkosten, Leistungsumfang oder Zielkundschaft nicht tragfähig. Umgekehrt rechtfertigt ein hoher Marktpreis keine unklare Kostenstruktur.
Kleinunternehmerregelung anhand der Investitionen prüfen
Seit dem 1. Januar 2025 setzt die Kleinunternehmerregelung grundsätzlich voraus, dass der Gesamtumsatz im Vorjahr 25.000 Euro nicht überschritten hat und im laufenden Kalenderjahr 100.000 Euro nicht übersteigt. Bereits der Umsatz, mit dem die laufende Grenze überschritten wird, unterliegt der Regelbesteuerung. Ein Verzicht auf die Regelung ist möglich.
Für einen investitionsintensiven Handwerksbetrieb ist die Kleinunternehmerregelung nicht automatisch vorteilhaft. Ohne Vorsteuerabzug können Umsatzsteuerbeträge auf Fahrzeug, Werkzeug, Maschinen und Material zu echten Kosten werden. Auf der anderen Seite kann die Regelung bei kleinen Umsätzen und überwiegend privaten Kunden die Abrechnung vereinfachen. Maßgeblich ist eine Vergleichsrechnung mit dem tatsächlichen Investitions- und Kundenplan, nicht allein die Aussicht auf weniger Umsatzsteuerformalitäten.
Liquidität entscheidet früher als der Jahresgewinn
Ein Betrieb kann rechnerisch profitabel sein und trotzdem zahlungsunfähig werden. Im Handwerk entsteht dieses Risiko besonders durch die Vorfinanzierung von Material und Fremdleistungen. Zwischen Einkauf, Ausführung, Abnahme, Rechnungsstellung und Zahlung können erhebliche Zeiträume liegen.
Der Kapitalbedarfsplan muss deshalb mehr enthalten als Anschaffungskosten für Fahrzeug und Werkzeug. Einzubeziehen sind laufende Betriebsausgaben, Steuern, Sozialabgaben, Kreditraten und der private Lebensunterhalt während der Anlaufphase. Hinzu kommt eine Reserve für verspätete Zahlungen, Nacharbeiten und schwankende Auslastung.
Bei umfangreicheren Aufträgen können vertraglich sauber vereinbarte Abschlagszahlungen die Vorfinanzierung begrenzen. Ebenso wichtig sind zeitnahe Rechnungen, eindeutige Zahlungsziele und ein konsequentes Forderungsmanagement. Hoher Auftragsbestand allein schützt nicht vor Liquiditätsproblemen, wenn Material bezahlt werden muss, aber Kundenrechnungen offenbleiben.
Typische Risiken eines jungen Handwerksbetriebs
Unklare Leistungsbeschreibungen
Pauschale Angebote ohne genaue Abgrenzung führen leicht zu Streit über Zusatzarbeiten. Das Angebot sollte erkennen lassen, welche Leistung, Materialien, Mengen und Nebenarbeiten enthalten sind. Änderungen während der Ausführung müssen dokumentiert und möglichst vorab beauftragt werden.
Gewährleistung und Haftung werden zu knapp kalkuliert
Mängelbeseitigung bindet Arbeitszeit, obwohl dafür kein neuer Umsatz entsteht. Folgeschäden können den Ertrag eines Auftrags vollständig aufzehren. Eine zum Tätigkeitsprofil passende Betriebshaftpflicht, dokumentierte Arbeitsschritte und nachvollziehbare Abnahmen senken Risiken, ersetzen aber keine fachgerechte Ausführung.
Personal wird zu früh oder zu spät aufgebaut
Frühe Einstellungen erhöhen die laufenden Fixkosten, bevor eine stabile Auslastung erreicht ist. Zu geringe Kapazitäten verursachen dagegen Terminverzug, Überlastung und Qualitätsprobleme. Personalentscheidungen sollten daher auf realistischen Auftrags-, Auslastungs- und Liquiditätsplanungen beruhen, nicht allein auf einer kurzfristig guten Nachfrage.
Abhängigkeit von einem Auftraggeber
Ein einzelner Großkunde kann den Start erleichtern, erhöht aber die wirtschaftliche Abhängigkeit. Zusätzlich können sozialversicherungsrechtliche Fragen entstehen. § 2 SGB VI erfasst unter bestimmten Voraussetzungen auch Selbstständige, die auf Dauer und im Wesentlichen nur für einen Auftraggeber tätig sind. Entscheidend ist die tatsächliche Gestaltung der Arbeit, nicht allein die Bezeichnung im Vertrag.
Ein tragfähiger Start verbindet Handwerksrecht und Betriebswirtschaft
Wer einen Handwerksbetrieb gründet, sollte rechtliche Zulässigkeit, Qualifikation und Kalkulation nicht getrennt betrachten. Ein fachlich überzeugendes Angebot bleibt wirtschaftlich riskant, wenn unproduktive Zeiten, Sozialabgaben oder Vorfinanzierung fehlen. Umgekehrt hilft ein guter Geschäftsplan wenig, wenn wesentliche Tätigkeiten ohne erforderliche Eintragung angeboten werden.
Belastbar ist eine Gründung, wenn das konkrete Leistungsprofil vorab geklärt, der Stundensatz mit vorsichtigen Auslastungsannahmen berechnet und die Liquidität über die Anlaufphase hinaus geplant wird. Gebühren, Versicherungsstatus und steuerliche Folgen hängen von Kammerbezirk, Rechtsform und persönlicher Konstellation ab. Diese Punkte verlangen deshalb eine individuelle Prüfung statt pauschaler Branchenwerte.
 TWS nennt Schwerte Rang 270 in privatem Standortranking07.11.2026
 Sesé nimmt neuen Logistikstandort in Kamen in Betrieb03.11.2026
 Öffentliche Aufträge in NRW: Neue Tarifregeln gelten ab Januar 202730.10.2026
 Schwerte kauft ehemaliges Deutsche-Nickel-Gelände: Was die Stadt mit dem Industrieareal plant30.10.2026